Abolizione bollo auto 2027: chi è esentato e cosa cambia per il NLT

Il Consiglio dei Ministri del 16 settembre 2026 ha approvato un decreto-legge che introduce, per il 2027, un’abolizione del bollo auto destinata a una parte delle autovetture e ai veicoli a due ruote. Non si tratta, almeno allo stato attuale, di una cancellazione definitiva del bollo: il comunicato ufficiale del Governo parla espressamente di esenzione per il 2027, indicando come prospettiva una successiva abolizione a regime da affrontare nell’ambito della prossima legge di bilancio.
C’è inoltre una precisazione importante. Alla data di riferimento di questo articolo, 17 settembre 2026, il decreto approvato dal CdM non risulta ancora pubblicato nella Serie Generale della Gazzetta Ufficiale disponibile: l’edizione n. 215 del 16 settembre non contiene il provvedimento. Occorre quindi distinguere il comunicato ufficiale del Governo dalle bozze circolate prima della riunione e attendere il testo pubblicato per verificare definitivamente ogni dettaglio applicativo.
Ad oggi sappiamo che l’esenzione del pagamento del bollo interesserà:
- Autovetture con potenza non superiore a 80 kw (a benzina o gasolio, anche ad alimentazione ibrida);
- Motocicli e ciclomotori, nel caso non si possiedano autovetture rientranti nei limiti indicati;
- Persone fisiche e soggetti passivi, compresi coloro che utilizzano il veicolo in leasing o noleggio;
- Un solo veicolo per persona: nel caso in cui la stessa persona fisica disponga di più veicoli che rientrano nei requisiti dell’agevolazione, l’esenzione sarà riconosciuta solo al veicolo con potenza più bassa;
- Il solo anno 2027, nella prospettiva di una possibile abolizione a regime.
Scopri le nostre offerte di noleggio a lungo termine!
Scopri di più
Bollo auto 2027, cosa ha deciso il Governo il 16 settembre
Secondo il comunicato del Consiglio dei Ministri n. 189, l’esenzione riguarda un solo veicolo e interessa le persone fisiche proprietarie, nonché i “soggetti passivi” che utilizzano un veicolo, ciò dovrebbe includere le auto in leasing o a noleggio a lungo termine per privati, purché si tratti di un’autovettura a benzina o gasolio, anche ibrida, con potenza non superiore a 80 kW.
Le bozze esaminate prima del CdM precisano che l’agevolazione dovrebbe interessare i versamenti con scadenza ordinaria dal 1° gennaio al 31 dicembre 2027 e richiedere che il veicolo sia regolarmente assicurato. Quest’ultimo requisito dovrà essere controllato sul testo pubblicato in Gazzetta.
Chi può beneficiare dell’esenzione dal bollo auto
Il limite di 80 kW, pari indicativamente a circa 109 CV, deve essere verificato utilizzando il valore in kW riportato nei documenti del veicolo: il parametro normativo è infatti espresso in kilowatt, non in cavalli.
La formulazione annunciata comprende benzina e diesel, anche quando abbinati a un’altra fonte di propulsione: sono quindi comprese le auto ibride che rispettano il requisito di potenza. Le auto esclusivamente elettriche, invece, non risultano comprese in questa specifica nuova agevolazione nazionale; per queste restano da considerare le esenzioni o riduzioni già previste dalla normativa regionale.
Se una persona risulta soggetto passivo per più vetture agevolabili, la bozza prevede l’esenzione per una sola automobile, individuata in quella con la potenza inferiore; a parità di kW, dovrebbe essere privilegiata quella con il bollo ordinariamente meno elevato.
Motocicli e ciclomotori sono a loro volta contemplati, ma secondo la formulazione finora nota l’esenzione per le due ruote opera quando il contribuente non dispone di un’autovettura che possa beneficiare dell’agevolazione.
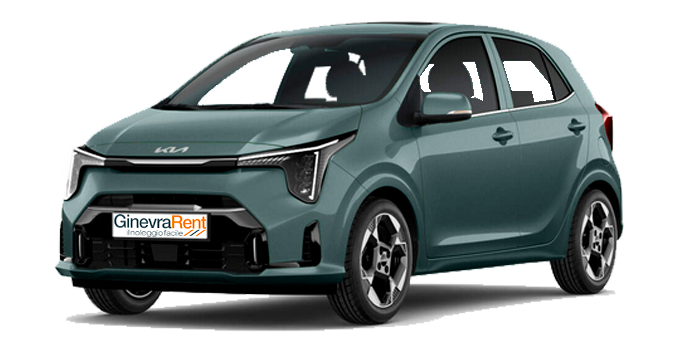
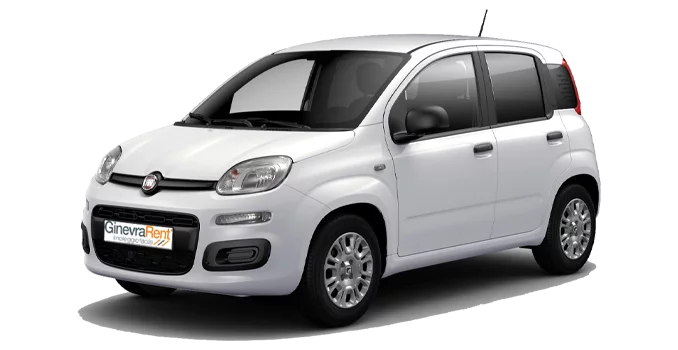
Alcune auto esenti presenti su GinevraRent:
Bollo 2027 per privati, aziende e professionisti
Per un privato persona fisica, quindi, un’auto di proprietà a benzina, diesel o ibrida entro gli 80 kW può rientrare nell’esenzione, rispettando gli altri requisiti.
Diverso il caso di società e persone giuridiche. Il perimetro indicato dal Governo è riferito alle persone fisiche: non emerge un’estensione generalizzata alle società. Di conseguenza, un’automobile intestata a una società o una flotta per la quale la società è soggetto passivo non può, sulla base delle informazioni oggi disponibili, essere considerata agevolata. Anche la semplice assegnazione dell’auto aziendale a un dipendente non trasforma quest’ultimo nel soggetto passivo del bollo.
Per professionisti e lavoratori autonomi individuali la situazione è diversa: essere titolari di partita IVA non fa venir meno la natura di persona fisica. In linea con la formulazione annunciata, quindi, un professionista persona fisica potrebbe rientrare nell’esenzione se è lui il soggetto passivo e il veicolo rispetta i requisiti. L’utilizzo professionale dell’auto, da solo, non equivale all’intestazione a una società.
L’esenzione vale anche per il noleggio a lungo termine?
Questo è uno degli aspetti più rilevanti della misura. Il comunicato ufficiale pubblicato dopo il CdM menziona espressamente gli utilizzatori in leasing o a noleggio quando sono soggetti passivi della tassa. Non è quindi corretto affermare in modo generale che le auto in NLT siano escluse.
La disciplina generale conferma il punto: già dal 2020 l’utilizzatore di un veicolo in noleggio a lungo termine è individuato come soggetto tenuto al pagamento del bollo, mentre il decreto legislativo 7 agosto 2026 n. 147 rafforza dal 1° gennaio 2027 il collegamento con il contratto annotato al PRA per i contratti interessati dalle nuove disposizioni.
Ciò significa che, per un NLT intestato a una persona fisica, l’esenzione 2027 può in linea di principio operare quando l’utilizzatore è il soggetto passivo e l’autovettura rispetta alimentazione e limite degli 80 kW.
Per un NLT aziendale, invece, se l’utilizzatore e soggetto passivo è una società, manca il requisito soggettivo della persona fisica indicato dalla misura. Per un professionista individuale occorre invece verificare che il contratto e le registrazioni individuino proprio la persona fisica come utilizzatore fiscalmente obbligato.
Noleggio a lungo termine: chi deve pagare il bollo
Il D.Lgs. 147/2026 stabilisce che, per i nuovi contratti interessati dalla disciplina dal 2027, l’utilizzatore del NLT risultante dal contratto annotato al PRA è il riferimento ai fini della tassa automobilistica. La società di noleggio può comunque continuare a gestire materialmente il versamento secondo le modalità previste dalla normativa e dal contratto.
Di conseguenza, l’eventuale presenza nel canone NLT di una voce relativa alla gestione del bollo non significa automaticamente che l’imposta resti dovuta anche in presenza dell’esenzione. Bisognerà però verificare le condizioni contrattuali e le modalità con cui ciascun noleggiatore contabilizza il servizio. Non è possibile, prima delle istruzioni applicative e del testo definitivo, affermare automaticamente che ogni contratto dovrà produrre una riduzione del canone dello stesso importo del bollo.
Al momento non è possibile considerare definitivamente chiarito soprattutto il trattamento operativo dei contratti già in corso, dei casi in cui una stessa persona sia soggetto passivo contemporaneamente per auto di proprietà e in NLT e delle procedure con cui verrà individuato il singolo veicolo esente. ACI evidenzia infatti che modalità, eventuale domanda e gestione dei casi particolari devono ancora essere definite.
Cosa succede dopo il 2027
Per ora la norma annunciata riguarda solo il 2027. L’intenzione dichiarata dal Governo è valutare una successiva abolizione a regime nella legge di bilancio, ma questa prospettiva non equivale a una norma già approvata per gli anni successivi.
Il provvedimento prevede inoltre una compensazione del minore gettito delle Regioni e Province autonome; nelle bozze è quantificata in 2.293,5 milioni di euro per il 2027. Per Regioni a statuto speciale e Province autonome il comunicato governativo prevede un accordo con le autonomie titolari del tributo.
Fonti e riferimenti normativi
- Presidenza del Consiglio dei Ministri, Comunicato stampa del CdM n. 189 del 16 settembre 2026: perimetro dell’esenzione, NLT e leasing, durata 2027 e autonomie territoriali.
- D.Lgs. 7 agosto 2026, n. 147, in particolare art. 16 sulla locazione a lungo termine senza conducente, pubblicato in Gazzetta Ufficiale e ripubblicato il 4 settembre 2026.
- Legge 23 luglio 2009, n. 99, art. 7 e decreto MEF 28 settembre 2020: individuazione dell’utilizzatore NLT quale soggetto tenuto al pagamento della tassa automobilistica.
- ACI – L’Automobile, aggiornamento del 17 settembre 2026: interpretazione del comunicato, auto elettriche, NLT e aspetti applicativi ancora da definire.
Richiedi un preventivo
Se stai pensando di noleggiare un'auto, non c'è modo migliore per ottenere un'offerta personalizzata di Ginevra Rent che richiedere un preventivo. Il nostro team di professionisti sarà lieto di fornirti tutte le informazioni di cui hai bisogno per scegliere l'auto più adatta alle tue esigenze.